
Come funziona il sistema bonus-malus dell’assicurazione auto e cosa fa davvero aumentare o diminuire la classe di merito
Il sistema bonus-malus collega la storia assicurativa di un veicolo all’evoluzione della sua classe di merito. L’obiettivo è premiare chi non provoca incidenti e penalizzare chi causa sinistri, ma il meccanismo è meno immediato di quanto suggerisca questa definizione. Classe di merito e prezzo della polizza, infatti, non coincidono: la prima segue regole evolutive prestabilite, mentre il premio RC Auto dipende anche dalle tariffe della compagnia e dalle caratteristiche del rischio assicurato. Comprendere tale distinzione permette di interpretare correttamente l’attestato di rischio e di valutare le conseguenze economiche di un incidente.
Che cos’è il bonus-malus e a quali assicurazioni si applica
Il bonus-malus è una forma tariffaria dell’assicurazione obbligatoria per la responsabilità civile derivante dalla circolazione dei veicoli. Si applica prevalentemente alle polizze RC di automobili, motocicli e ciclomotori e determina l’evoluzione della classe in relazione ai sinistri registrati durante uno specifico periodo di osservazione.
Il meccanismo non riguarda direttamente le garanzie accessorie, come furto e incendio, cristalli, eventi naturali, collisione o Kasko. Un danno liquidato attraverso queste coperture, pertanto, non determina di per sé il malus della RC Auto. Le compagnie possono tuttavia considerare numerosi fattori nella determinazione complessiva del premio e nella tariffazione delle singole garanzie.
Come funzionano le classi di merito CU dell’assicurazione auto
La classe di merito di conversione universale, indicata con la sigla CU, consente di rappresentare la storia assicurativa secondo una scala comune a tutte le imprese. Le classi vanno dalla CU 1, la migliore, alla CU 18, la più penalizzante. In assenza di una storia assicurativa utilizzabile, il contratto viene normalmente assegnato alla CU 14, salvo l’accesso ai benefici previsti dall’articolo 134, comma 4-bis, del Codice delle assicurazioni private.
La CU deve essere distinta dalla classe di merito aziendale, elaborata autonomamente dalla singola compagnia. Quest’ultima può seguire una scala e regole interne differenti. La classe universale garantisce la confrontabilità e la continuità della storia assicurativa quando si cambia impresa; la classe interna concorre, invece, alla tariffazione applicata dall’assicuratore.
Come si effettua il calcolo della classe di merito
Per determinare la classe dell’annualità successiva si considerano i sinistri pagati nel periodo di osservazione. In assenza di incidenti penalizzanti, la CU diminuisce di un punto: per esempio, dalla classe 8 si passa alla 7. Un numero più basso corrisponde dunque a una posizione migliore.
Con un sinistro penalizzante si sale normalmente di due classi: dalla CU 8 si passa alla CU 10. La progressione diventa più severa in presenza di più incidenti. Secondo la tabella evolutiva universale, dalla CU 8 si passa alla 13 con due sinistri e alla 16 con tre. Non è quindi esatto affermare che ogni incidente aggiuntivo comporti sempre e semplicemente altre due classi: il calcolo della classe di merito viene eseguito tenendo conto della tabella applicabile.
Quando un incidente fa aumentare la classe di merito
Il malus non scatta per il solo coinvolgimento in un incidente. È necessario che il sinistro sia stato pagato e che al veicolo assicurato sia attribuita la responsabilità principale. Nei sinistri tra più veicoli, tale responsabilità ricorre quando la percentuale assegnata a uno di essi è superiore a quella riconosciuta agli altri.
Se la responsabilità è paritaria, il malus non viene applicato immediatamente, ma la relativa percentuale viene annotata nell’attestato di rischio. Le quote derivanti da più sinistri paritari si cumulano: quando raggiungono almeno il 51% nell’ultimo quinquennio di osservazione, può scattare la penalizzazione. Se entro cinque anni dalla prima annotazione la soglia non viene raggiunta, il periodo si chiude senza malus.
Qual è il periodo di osservazione considerato dall’assicurazione
La classe non viene aggiornata sulla base di tutti gli eventi avvenuti fino al giorno della scadenza. Per la prima annualità, il periodo di osservazione decorre dall’inizio della copertura e termina sessanta giorni prima della scadenza. Per le annualità successive comincia sessanta giorni prima della decorrenza contrattuale e si conclude, nuovamente, sessanta giorni prima della scadenza.
Un sinistro verificatosi o definito al di fuori della finestra utile può quindi incidere sull’annualità seguente. Questo scarto temporale spiega perché un incidente non sempre produce un cambiamento immediatamente visibile nel primo rinnovo successivo.
Perché una classe migliore non garantisce un premio più basso
Il passaggio verso una CU più favorevole non comporta automaticamente una diminuzione del prezzo. La classe rappresenta soltanto uno degli elementi utilizzati per calcolare il premio RC Auto. Incidono anche età e residenza dell’assicurato, tipo e potenza del veicolo, percorrenza, formula di guida, precedenti sinistri, eventuale scatola nera, politiche tariffarie e andamento generale dei costi dei risarcimenti.
Di conseguenza, il premio può aumentare anche dopo un anno senza incidenti, se la compagnia modifica le proprie tariffe o se cambiano altri parametri del rischio. Allo stesso modo, un assicuratore diverso può proporre un prezzo inferiore pur convertendo la medesima CU in una propria classe aziendale.
Come evitare il malus dopo un sinistro con responsabilità
Quando il danno è contenuto, può risultare conveniente rimborsare l’importo liquidato e riscattare il sinistro, evitando che venga considerato ai fini della classe. Per i sinistri gestiti mediante risarcimento diretto è possibile richiedere a CONSAP l’ammontare pagato e valutare se il rimborso sia economicamente vantaggioso. Negli altri casi occorre rivolgersi alla compagnia.
Un’ulteriore tutela è il bonus protetto, se previsto dal contratto. Questa garanzia conserva generalmente la classe interna dopo il primo sinistro, ma non impedisce necessariamente il peggioramento della CU. Il vantaggio può quindi operare presso la compagnia attuale e perdersi cambiando assicuratore.
Cosa cambia con il Regolamento IVASS n. 58 del febbraio 2026
Il 10 febbraio 2026 IVASS ha emanato il Regolamento n. 58, dedicato alle informazioni aggiuntive dell’attestazione di sinistralità pregressa, ai criteri di assegnazione e alle regole evolutive della CU. Il provvedimento conferma la distinzione tra classe universale e aziendale, disciplina il periodo di osservazione e stabilisce una tabella uniforme per l’evoluzione della classe.
L’attestato riporta, tra gli altri elementi, le classi di provenienza e assegnazione, la forma tariffaria, l’eventuale applicazione del beneficio familiare e la sinistralità pregressa. Diventa così il documento centrale per ricostruire che cosa abbia realmente modificato la classe di merito, trasferire correttamente la storia assicurativa e confrontare offerte RC Auto formulate da compagnie diverse.
Analizza i temi legati alla mobilità, al territorio e alle infrastrutture, osservando le differenze tra città, aree locali e contesti urbani in trasformazione.
 Bonus trasporti 2026: cos’è il nuovo conto digitale per la mobilità
 Patente B 2026: più ore di guida obbligatorie e periodo di prova per i neopatentati
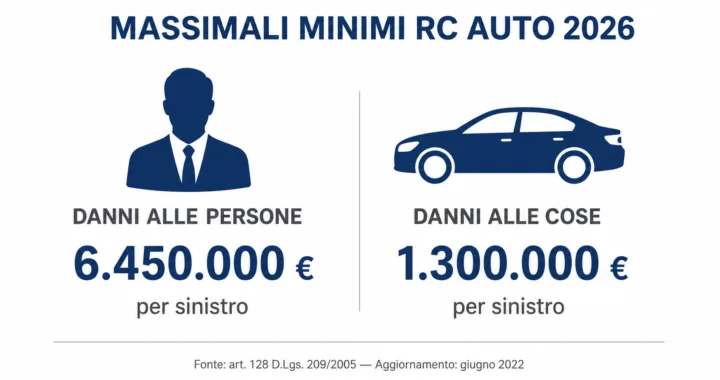 Massimali RC Auto 2026: quanto vale la copertura minima e quando non basta
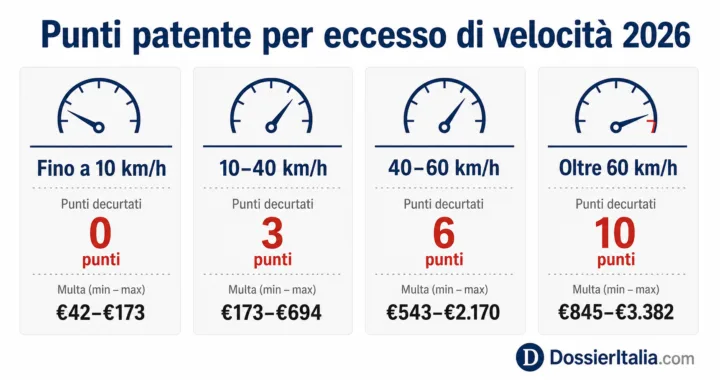 Punti patente per eccesso di velocità: tabella completa 2026
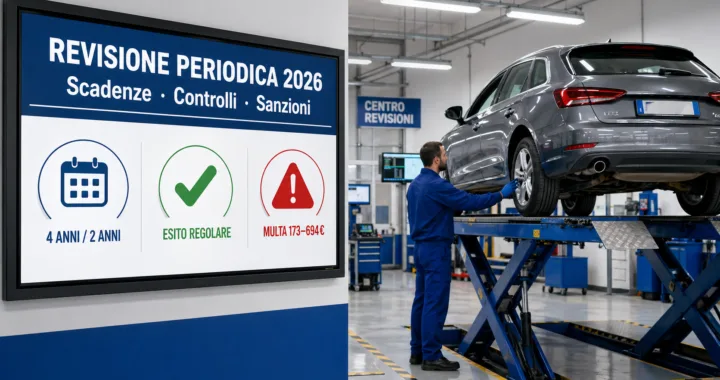 Revisione e manutenzione del veicolo: scadenze, controlli, sanzioni e manutenzione 2026
 Bollo auto per ibride ed elettriche: agevolazioni regionali 2026 (e i falsi miti da sfatare)