
Tassazione del TFR: aliquota, calcolo e differenza tra azienda e fondo pensione
Sul TFR si applica un'aliquota media calcolata sugli anni di lavoro, non l'aliquota dello stipendio.
Il TFR non si somma allo stipendio dell’anno in cui lo incassi: ha una tassazione separata, con un’aliquota media calcolata sugli anni di lavoro, che di solito è più bassa di quella che paghi sulla busta paga. La rivalutazione annuale, invece, è tassata a parte con un’imposta del 17%, trattenuta anno per anno. Se il TFR va a un fondo pensione, la tassazione cambia: si parte dal 15% e si scende fino al 9% con gli anni di adesione. In questa guida trovi come si calcola l’imposta passo per passo, due esempi con i numeri, cosa succede con la riliquidazione dell’Agenzia delle Entrate, il confronto tra TFR in azienda e nel fondo pensione e le novità 2026.
Come viene tassato il TFR: la tassazione separata
Il TFR rientra tra i redditi a tassazione separata previsti dagli articoli 17 e 19 del Testo unico delle imposte sui redditi (TUIR). Significa che non viene aggiunto agli altri redditi dell’anno, cosa che lo farebbe salire negli scaglioni più alti, ma viene tassato con un’aliquota propria che tiene conto di quanti anni hai impiegato per maturarlo.
Le trattenute sul TFR sono due, distinte:
- l’imposta sulla quota capitale, cioè sugli accantonamenti annuali, calcolata con l’aliquota media al momento della liquidazione;
- l’imposta sostitutiva del 17% sulla rivalutazione, che il datore di lavoro trattiene ogni anno sulla parte di rivalutazione maturata.
Sul TFR non paghi l’aliquota più alta del tuo stipendio, ma un’aliquota media calcolata sugli anni che ti sono serviti per maturarlo.
Come si calcola l’aliquota sul TFR in 4 passaggi
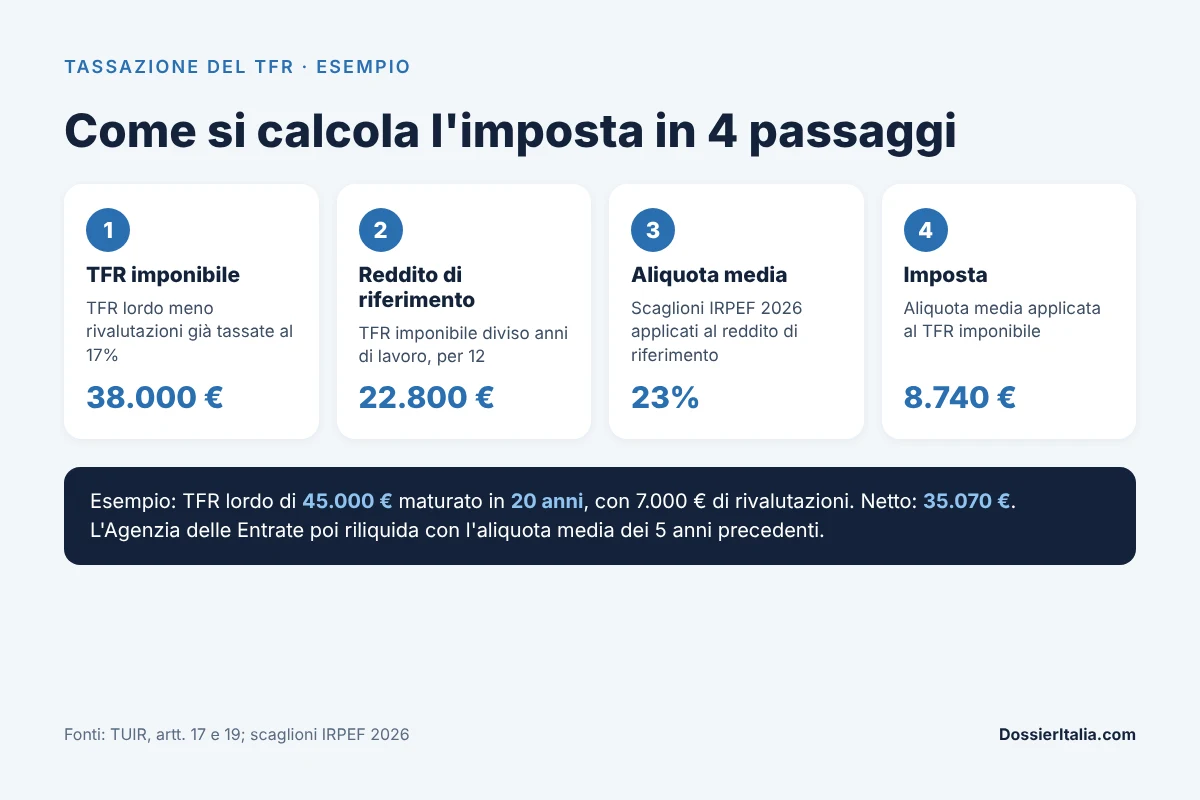
Al momento della liquidazione è il datore di lavoro, come sostituto d’imposta, a calcolare e trattenere l’imposta. Il procedimento è questo:
- Calcola il TFR imponibile: è il TFR lordo maturato meno le rivalutazioni, che hanno già pagato il 17%.
- Calcola il reddito di riferimento: dividi il TFR imponibile per gli anni (e le frazioni di anno) di lavoro e moltiplica il risultato per 12.
- Trova l’aliquota media: applica al reddito di riferimento gli scaglioni IRPEF in vigore e dividi l’imposta ottenuta per il reddito di riferimento.
- Calcola l’imposta: applica l’aliquota media al TFR imponibile.
Gli scaglioni IRPEF 2026 da usare nel terzo passaggio sono:
| Scaglione di reddito | Aliquota IRPEF 2026 |
|---|---|
| Fino a 28.000 euro | 23% |
| Da 28.000 a 50.000 euro | 33% |
| Oltre 50.000 euro | 43% |
Il meccanismo premia chi ha maturato il TFR in tanti anni: a parità di importo, più anni significano un reddito di riferimento più basso e quindi un’aliquota media più bassa.
Due esempi di calcolo
Prendiamo un lavoratore che lascia l’azienda con un TFR lordo di 45.000 euro, di cui 7.000 euro di rivalutazioni. Il TFR imponibile è quindi di 38.000 euro.
Esempio 1: TFR maturato in 20 anni
- Reddito di riferimento: 38.000 / 20 x 12 = 22.800 euro
- Il reddito di riferimento è tutto nel primo scaglione: aliquota media 23%
- Imposta sul TFR: 38.000 x 23% = 8.740 euro
- Imposta sulla rivalutazione, già trattenuta negli anni: 7.000 x 17% = 1.190 euro
- TFR netto: 45.000 – 8.740 – 1.190 = 35.070 euro
Esempio 2: stesso TFR maturato in 8 anni
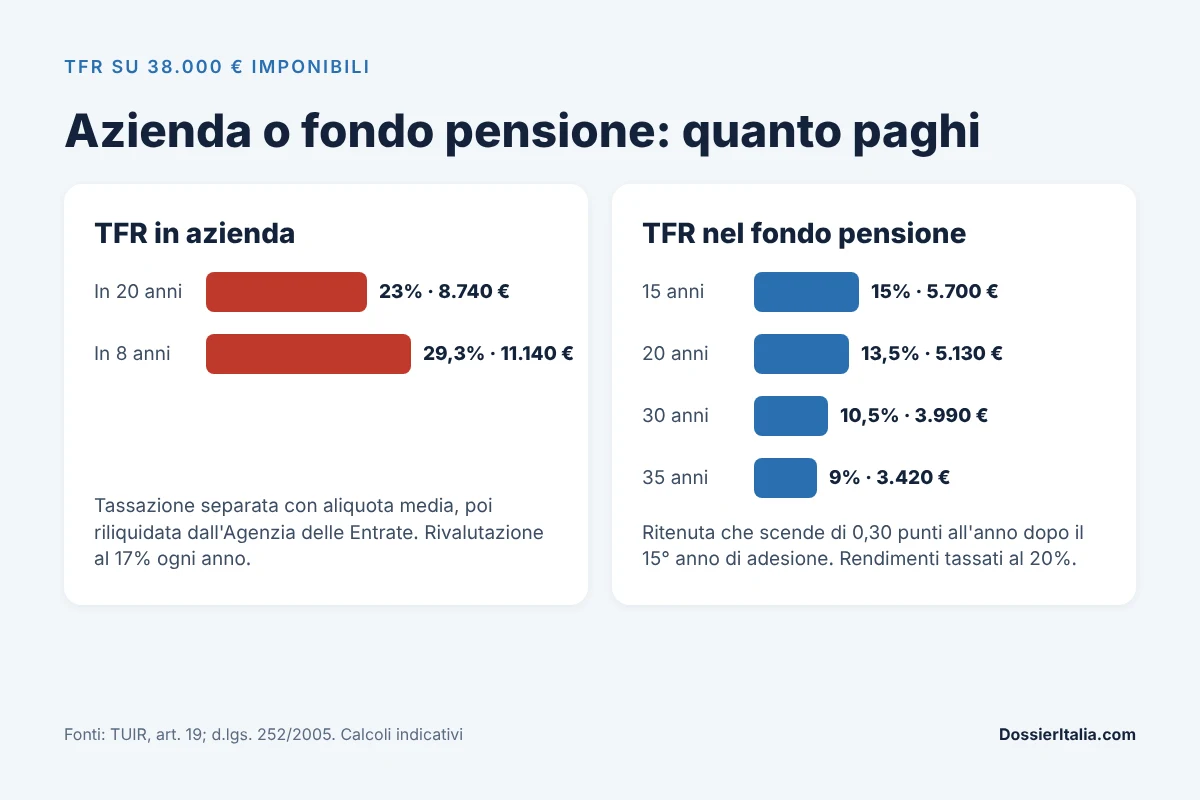
- Reddito di riferimento: 38.000 / 8 x 12 = 57.000 euro
- IRPEF sul reddito di riferimento: 28.000 x 23% + 22.000 x 33% + 7.000 x 43% = 16.710 euro
- Aliquota media: 16.710 / 57.000 = 29,32%
- Imposta sul TFR: 38.000 x 29,32% = circa 11.140 euro
| TFR in 20 anni | TFR in 8 anni | |
|---|---|---|
| TFR imponibile | 38.000 euro | 38.000 euro |
| Reddito di riferimento | 22.800 euro | 57.000 euro |
| Aliquota media | 23% | 29,32% |
| Imposta sul TFR | 8.740 euro | circa 11.140 euro |
Lo stesso importo, maturato in meno anni, costa circa 2.400 euro di tasse in più. Sono calcoli indicativi: l’importo definitivo dipende dalla riliquidazione dell’Agenzia delle Entrate, che vediamo tra poco. Come si accumula il TFR anno per anno lo spieghiamo nella guida su cos’è il TFR, come si calcola e quando viene pagato.
La rivalutazione annuale e l’imposta del 17%
Il TFR accantonato in azienda si rivaluta ogni anno al 31 dicembre con un tasso pari all’1,5% fisso più il 75% dell’aumento dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati, rispetto a dicembre dell’anno precedente.
Sulla rivalutazione si paga un’imposta sostitutiva del 17%, portata a questo livello dalla legge di stabilità 2015 (prima era l’11%). Il datore di lavoro la trattiene direttamente dal fondo TFR, con un acconto a dicembre e il saldo a febbraio dell’anno successivo. Per questo, quando incassi il TFR, la rivalutazione è già stata tassata e non entra nel calcolo dell’aliquota media.
La riliquidazione dell’Agenzia delle Entrate
L’imposta trattenuta dal datore di lavoro è solo provvisoria. Qualche anno dopo l’Agenzia delle Entrate riliquida il TFR applicando l’aliquota media IRPEF dei cinque anni precedenti a quello in cui hai maturato il diritto a percepirlo, calcolata sui tuoi redditi effettivi di quegli anni.
- Se l’aliquota del quinquennio è più bassa di quella applicata dal datore, ricevi un rimborso, di solito con accredito sul conto se hai comunicato l’IBAN all’Agenzia.
- Se è più alta, ricevi una comunicazione con l’imposta da pagare in più.
Nessuna delle due situazioni è un errore: è il funzionamento normale della tassazione separata. La comunicazione arriva in genere due o tre anni dopo l’incasso del TFR, quindi conviene tenere da parte la certificazione del datore con l’importo lordo e le ritenute.
L’imposta che vedi in busta al momento della liquidazione non è definitiva: l’Agenzia delle Entrate la ricalcola e può rimborsarti o chiederti una differenza.
TFR in azienda o nel fondo pensione: come cambia la tassazione
Se destini il TFR a un fondo pensione, non si applica la tassazione separata ma le regole della previdenza complementare (decreto legislativo 252/2005).
- Prestazioni (capitale o rendita al pensionamento): ritenuta del 15%, ridotta di 0,30 punti per ogni anno di partecipazione oltre il quindicesimo, fino a un minimo del 9% dopo 35 anni.
- Rendimenti del fondo: tassati ogni anno al 20%, che scende al 12,5% sulla parte investita in titoli di Stato.
- Anticipazioni: per spese sanitarie si applica la stessa ritenuta delle prestazioni (dal 15% al 9%); per l’acquisto o la ristrutturazione della prima casa e per altre esigenze si applica il 23%.
Riprendendo l’esempio dei 38.000 euro, la ritenuta sul capitale cambia così in base agli anni di adesione al fondo:
| Anni di adesione al fondo | Ritenuta | Imposta su 38.000 euro |
|---|---|---|
| 15 anni o meno | 15% | 5.700 euro |
| 20 anni | 13,5% | 5.130 euro |
| 25 anni | 12% | 4.560 euro |
| 30 anni | 10,5% | 3.990 euro |
| 35 anni o più | 9% | 3.420 euro |
Rispetto agli 8.740 euro del TFR lasciato in azienda per 20 anni, nel fondo pensione la tassazione sulla stessa cifra è di 5.130 euro. Il confronto è indicativo, perché le due somme non crescono allo stesso modo: in azienda il TFR si rivaluta con il tasso fisso visto sopra, nel fondo dipende dai rendimenti della linea di investimento scelta, che possono essere più alti o più bassi. In più, il fondo pensione vincola la somma fino alla pensione, salvo anticipazioni e riscatti nei casi previsti.
TFR in busta paga: si può ancora?
No. La possibilità di ricevere il TFR mese per mese in busta paga (la Qu.I.R., quota integrativa della retribuzione) è stata una sperimentazione terminata a giugno 2018 e non è stata rinnovata. Oggi le uniche alternative sono lasciare il TFR in azienda, o al Fondo di Tesoreria INPS se l’azienda è tenuta a versarlo lì, oppure destinarlo a un fondo pensione. Durante il rapporto di lavoro puoi chiedere un’anticipazione del TFR in azienda solo nei casi previsti dalla legge (spese sanitarie, acquisto della prima casa, congedi), dopo almeno 8 anni di servizio: l’anticipo è tassato con lo stesso meccanismo dell’aliquota media.
Le novità 2026 sul TFR
La legge di bilancio 2026 (legge 199/2025) non ha cambiato le regole di tassazione del TFR, ma ha introdotto tre novità che lo riguardano da vicino:
- Adesione automatica dei neoassunti al fondo pensione: dal 1° luglio 2026, nel settore privato, il TFR dei nuovi assunti va automaticamente al fondo pensione previsto dal contratto collettivo, salvo che il lavoratore, entro 60 giorni dall’assunzione, scelga di lasciarlo in azienda o di destinarlo a un altro fondo. Tutti i dettagli sono nella nostra guida all’adesione automatica al fondo pensione per i neoassunti.
- Più deducibilità per i contributi: dal periodo d’imposta 2026 il limite annuo dei contributi deducibili versati alla previdenza complementare sale da 5.164,57 a 5.300 euro. Il TFR versato al fondo non rientra in questo limite.
- Fondo di Tesoreria INPS: l’obbligo per i datori di lavoro di versare il TFR non destinato ai fondi pensione al Fondo di Tesoreria si verifica ora anno per anno, con soglie di dipendenti che scendono gradualmente (almeno 60 dipendenti nel 2026-2027, 50 dal 2028, 40 dal 2032). Per il lavoratore non cambia nulla: la tassazione è la stessa.
Domande frequenti
Quanto si paga di tasse sul TFR?
Dipende dall’importo e dagli anni di lavoro: si applica un’aliquota media calcolata sugli scaglioni IRPEF, che per chi ha maturato il TFR in molti anni è spesso il 23%. La rivalutazione è tassata a parte al 17%.
Il TFR si somma agli altri redditi dell’anno?
No. Il TFR ha una tassazione separata e non fa salire l’aliquota IRPEF sul resto dei tuoi redditi.
Perché l’Agenzia delle Entrate mi ha chiesto altre tasse sul TFR?
Perché riliquida l’imposta applicando l’aliquota media IRPEF dei tuoi cinque anni precedenti. Se è più alta di quella usata dal datore di lavoro, devi pagare la differenza; se è più bassa, ricevi un rimborso.
Conviene lasciare il TFR in azienda o versarlo nel fondo pensione?
Dal punto di vista fiscale il fondo pensione è più leggero, dal 15% al 9%. Però la somma resta vincolata fino alla pensione e il rendimento dipende dagli investimenti scelti, mentre in azienda il TFR si rivaluta con un tasso fisso più il 75% dell’inflazione.
Quanto si paga sulla rivalutazione del TFR?
Il 17%, come imposta sostitutiva trattenuta ogni anno dal datore di lavoro, con acconto a dicembre e saldo a febbraio.
Si può avere il TFR in busta paga nel 2026?
No, la sperimentazione è finita a giugno 2018. Puoi solo chiedere un’anticipazione nei casi previsti dalla legge o destinare il TFR a un fondo pensione.
In sintesi
Il TFR in azienda ha una tassazione separata: il datore di lavoro applica un’aliquota media calcolata dividendo il TFR per gli anni di lavoro e moltiplicando per 12, mentre la rivalutazione paga il 17% anno per anno. Qualche anno dopo l’Agenzia delle Entrate ricalcola l’imposta con l’aliquota media del quinquennio e ti rimborsa o ti chiede la differenza. Nel fondo pensione la tassazione parte dal 15% e scende fino al 9%, ma il capitale resta vincolato. Nel 2026 le regole fiscali non sono cambiate: cambiano l’adesione automatica dei neoassunti e il limite di deducibilità dei contributi.
Fonti: d.P.R. 917/1986 (TUIR), artt. 17 e 19; art. 2120 del Codice civile; d.lgs. 252/2005; legge 190/2014 (legge di stabilità 2015); legge 199/2025 (legge di bilancio 2026); Agenzia delle Entrate; COVIP.
Segue i temi legati al lavoro, alle imprese e alle dinamiche economiche. Scrive di contratti, incentivi e trasformazioni del mercato produttivo, osservando l’impatto delle regole sulla vita professionale.
 Diritto di ripensamento nei contratti telefonici: 14 giorni, come esercitarlo, costi
 Saldo IMU 16 dicembre 2026: chi paga, calcolo, esenzioni e codici F24
 SRL, SRLS o SPA: differenze di capitale, costi e responsabilità
 “Il Cliente Fantasma”, esce il libro di Isan Hydi: il metodo W.O.L.F. per farsi scegliere dalle AI
 Acconto di novembre 2026 per partite IVA e forfettari: calcolo, metodo storico o previsionale, F24
 Tredicesima 2026: quando arriva, come si calcola e quanto si paga di tasse