
Saldo IMU 16 dicembre 2026: chi paga, calcolo, esenzioni e codici F24
Il saldo IMU 2026 si paga entro il 16 dicembre con le aliquote del tuo Comune.
Il saldo IMU 2026 va pagato entro mercoledì 16 dicembre 2026. Lo paga chi possiede seconde case, immobili affittati o a disposizione, negozi, capannoni, terreni e aree edificabili. Chi ha solo l’abitazione principale non di lusso è esente. Il saldo si calcola con le aliquote 2026 decise dal tuo Comune e pubblicate sul sito del Ministero dell’Economia, sottraendo quanto già versato con l’acconto di giugno: se il Comune ha aumentato le aliquote, a dicembre paghi anche la differenza. In questa guida trovi chi deve pagare, la formula di calcolo con un esempio, le esenzioni e riduzioni, i codici tributo F24 e le novità del 2026.
Chi deve pagare il saldo IMU
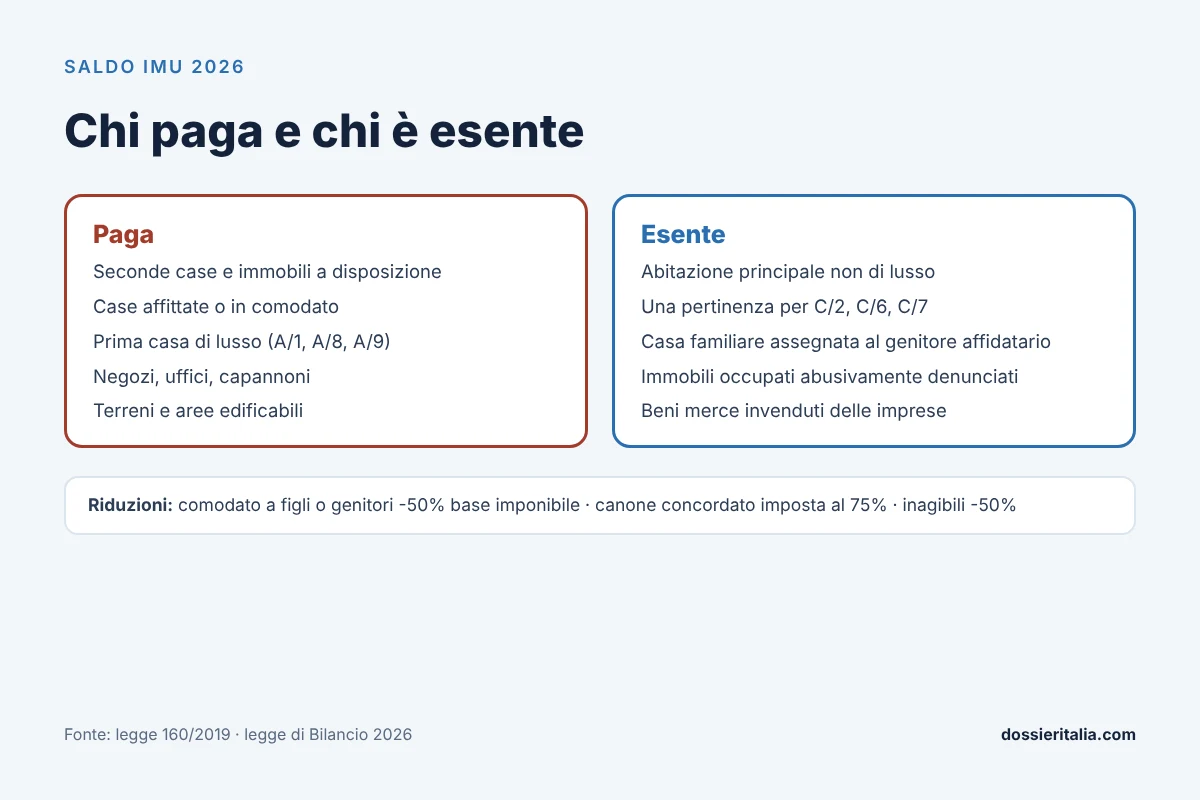
L’IMU la paga il proprietario o il titolare di un diritto reale (usufrutto, uso, abitazione, superficie) su:
- seconde case e immobili tenuti a disposizione;
- abitazioni date in affitto o in comodato;
- abitazioni principali di lusso, cioè accatastate in categoria A/1, A/8 o A/9;
- negozi, uffici, laboratori, capannoni e altri immobili strumentali;
- aree edificabili;
- terreni agricoli, salvo le esenzioni previste.
In caso di leasing paga il locatario, e per la casa coniugale assegnata dal giudice paga il coniuge assegnatario. Se l’imposta annua complessiva è inferiore a 12 euro di norma non si versa nulla, salvo diversa soglia fissata dal regolamento del Comune.
Chi è esente
- Abitazione principale non di lusso, cioè dove il proprietario ha residenza e dimora abituale, con le relative pertinenze: una sola per ciascuna categoria C/2 (cantine e soffitte), C/6 (garage e posti auto) e C/7 (tettoie).
- Coniugi con residenze diverse: dopo la sentenza della Corte costituzionale n. 209 del 2022, ciascuno può avere l’esenzione per l’immobile in cui risiede e dimora davvero.
- Immobili assimilati all’abitazione principale, come la casa familiare assegnata dal giudice al genitore affidatario dei figli e, se il Comune lo prevede, quella degli anziani ricoverati in modo permanente.
- Immobili occupati abusivamente, se il proprietario ha presentato denuncia e lo ha comunicato al Comune.
- Beni merce delle imprese di costruzione, finché restano invenduti e non affittati.
Chi possiede solo la casa in cui vive, se non è di lusso, non paga l’IMU: il saldo di dicembre riguarda seconde case, immobili affittati, negozi e terreni.
Come si calcola l’IMU
Il calcolo parte dalla rendita catastale, che trovi nella visura dell’immobile:
- Rivaluta la rendita del 5%.
- Moltiplica il risultato per il coefficiente della categoria catastale: ottieni la base imponibile.
- Applica l’aliquota decisa dal Comune per quel tipo di immobile: ottieni l’imposta annua.
- Rapporta l’imposta ai mesi di possesso e alla quota di proprietà.
| Categoria catastale | Coefficiente |
|---|---|
| Abitazioni (gruppo A, escluso A/10) e pertinenze C/2, C/6, C/7 | 160 |
| Gruppo B e categorie C/3, C/4, C/5 | 140 |
| Uffici (A/10) e banche (D/5) | 80 |
| Gruppo D, escluso D/5 | 65 |
| Negozi (C/1) | 55 |
Per i terreni agricoli si parte dal reddito dominicale, rivalutato del 25% e moltiplicato per 135. Per le aree edificabili si usa il valore di mercato al 1° gennaio.
L’aliquota di base è lo 0,86%. I Comuni possono portarla fino all’1,06%, e in alcuni casi fino all’1,14%. Per le abitazioni principali di lusso l’aliquota di base è lo 0,5%, con una detrazione di 200 euro.
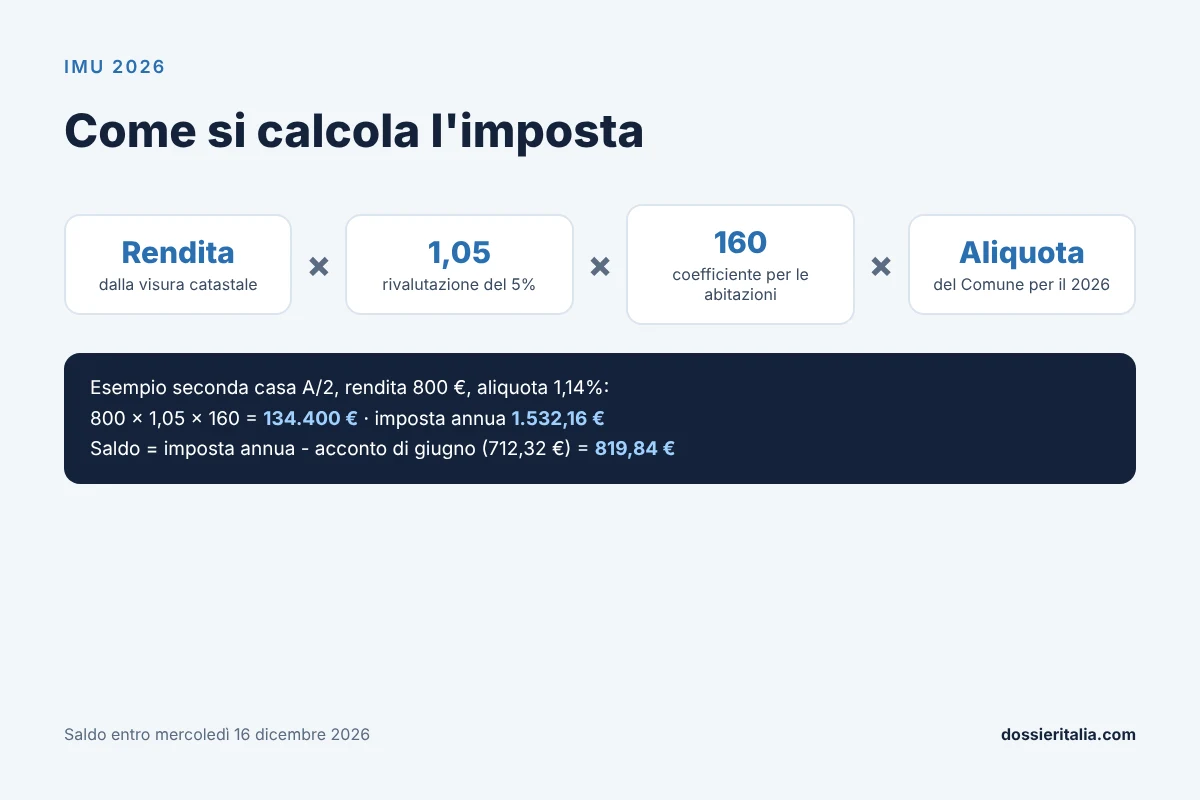
Esempio: seconda casa con aumento dell’aliquota
Una seconda casa in categoria A/2 ha una rendita catastale di 800 euro. Nel 2025 il Comune applicava l’1,06%; per il 2026 ha portato l’aliquota all’1,14%.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Base imponibile | 800 × 1,05 × 160 | 134.400 € |
| Acconto pagato a giugno (metà dell’imposta con l’aliquota 2025) | 134.400 × 1,06% ÷ 2 | 712,32 € |
| Imposta annua 2026 | 134.400 × 1,14% | 1.532,16 € |
| Saldo da pagare il 16 dicembre | 1.532,16 – 712,32 | 819,84 € |
Se il Comune non ha cambiato l’aliquota, il saldo è uguale all’acconto. Per trovare la rendita catastale dell’immobile basta una visura: come ottenerla lo spieghiamo nella guida alla visura catastale e ipotecaria.
Dove trovare le aliquote 2026 del tuo Comune
Dal 2025 i Comuni devono approvare le aliquote compilando un Prospetto delle aliquote standard sul portale del federalismo fiscale del Ministero dell’Economia. Per il 2026 il Prospetto doveva essere trasmesso entro metà ottobre e pubblicato entro il 28 ottobre: solo così le aliquote sono valide per il saldo.
- Vai sul sito finanze.gov.it, nella sezione dedicata a IMU e fiscalità locale.
- Cerca il tuo Comune e apri il Prospetto delle aliquote 2026.
- Individua l’aliquota per il tuo tipo di immobile: seconda casa, immobile affittato, comodato, negozio, terreno.
Se il Comune non ha pubblicato il Prospetto in tempo, per il 2026 restano valide le aliquote dell’anno precedente.
Riduzioni da conoscere
- Comodato a figli o genitori: base imponibile ridotta del 50% se il contratto è registrato, il comodatario vi risiede e il comodante possiede in Italia al massimo un’altra abitazione, nello stesso Comune, in cui risiede.
- Affitto a canone concordato: l’imposta calcolata con l’aliquota comunale si riduce al 75%.
- Immobili inagibili o inabitabili: base imponibile ridotta del 50%. Dal 2026 la riduzione è stata estesa anche all’inagibilità per cause diverse dalle calamità naturali, ma va richiesta al Comune con una dichiarazione sostitutiva supportata dalla perizia di un tecnico.
- Immobili storici vincolati: base imponibile ridotta del 50%.
La legge di Bilancio 2026 ha introdotto anche altre riduzioni facoltative, come quella per i pensionati residenti all’estero proprietari di una sola casa in Italia non affittata, in determinati Comuni. Prima di applicarle controlla il regolamento IMU del tuo Comune e, nel dubbio, chiedi all’ufficio tributi.
Come si paga: F24 e codici tributo
Il saldo si paga con il modello F24, anche semplificato, in banca, alla posta o con l’home banking. Nella sezione IMU e altri tributi locali indica il codice catastale del Comune, l’anno di riferimento 2026, la casella “saldo” e il codice tributo giusto.
| Tipo di immobile | Codice tributo |
|---|---|
| Abitazione principale di lusso e pertinenze | 3912 |
| Fabbricati rurali a uso strumentale | 3913 |
| Terreni | 3914 |
| Aree fabbricabili | 3916 |
| Altri fabbricati (seconde case, negozi, uffici) | 3918 |
| Immobili del gruppo D, quota Stato | 3925 |
| Immobili del gruppo D, quota Comune | 3930 |
Per i capannoni e gli altri immobili del gruppo D l’imposta va divisa tra Stato e Comune: la quota fino allo 0,76% va allo Stato (codice 3925), l’eventuale parte in più al Comune (codice 3930).
Se paghi in ritardo
Chi non paga entro il 16 dicembre può rimediare con il ravvedimento operoso: si versa l’imposta, una sanzione ridotta e gli interessi legali giorno per giorno, con gli stessi codici tributo, barrando la casella “ravvedimento”. La sanzione piena per l’omesso versamento è il 25%, ma con il ravvedimento si riduce in base al ritardo: prima paghi, meno paghi.
Se stai vendendo o comprando casa, ricorda che l’IMU si divide in base ai mesi di possesso: nella guida alla compravendita immobiliare trovi anche questo e gli altri adempimenti.
Domande frequenti
Quando scade il saldo IMU 2026?
Mercoledì 16 dicembre 2026.
Chi non paga l’IMU?
Chi possiede solo l’abitazione principale non di lusso, con le pertinenze nei limiti di una per categoria C/2, C/6 e C/7. Sono esenti anche altri casi specifici, come gli immobili occupati abusivamente denunciati e i beni merce delle imprese costruttrici.
Come si calcola il saldo IMU?
Si calcola l’imposta annua con le aliquote 2026 del Comune (rendita catastale × 1,05 × coefficiente × aliquota) e si sottrae l’acconto pagato a giugno. Se l’aliquota non è cambiata, il saldo è uguale all’acconto.
Dove trovo le aliquote IMU 2026 del mio Comune?
Sul sito finanze.gov.it, nel Prospetto delle aliquote pubblicato da ciascun Comune entro il 28 ottobre 2026.
Qual è il codice tributo per la seconda casa?
3918, il codice per gli altri fabbricati. Per i terreni si usa il 3914, per le aree fabbricabili il 3916.
Si paga l’IMU sulla casa data in comodato al figlio?
Sì, ma con la base imponibile ridotta del 50% se il contratto è registrato, il figlio vi risiede e il genitore possiede al massimo un’altra abitazione nello stesso Comune, in cui risiede.
In sintesi
Entro il 16 dicembre 2026 paga il saldo chi ha seconde case, immobili affittati, negozi, terreni o una prima casa di lusso. Controlla sul sito del Ministero dell’Economia il Prospetto delle aliquote 2026 del tuo Comune, calcola l’imposta annua e sottrai l’acconto di giugno. Verifica se hai diritto a riduzioni come il comodato o il canone concordato e usa il codice tributo giusto nell’F24.
Fonti: art. 1, commi 738-783, legge 160/2019; Corte costituzionale, sentenza n. 209/2022; legge di Bilancio 2026; DM MEF 6 novembre 2025; Dipartimento delle Finanze – MEF; Agenzia delle Entrate.
Scrive di cambiamenti sociali, demografia e trasformazioni della vita quotidiana, analizzando l’impatto delle innovazioni e delle dinamiche culturali nel medio periodo. Si occupa anche di temi legati alla casa e agli aspetti pratici ed amministrativi legati ad essa
 Tassazione del TFR: aliquota, calcolo e differenza tra azienda e fondo pensione
 Diritto di ripensamento nei contratti telefonici: 14 giorni, come esercitarlo, costi
 SRL, SRLS o SPA: differenze di capitale, costi e responsabilità
 Gomme invernali 2026/2027: obbligo dal 15 novembre, dove vale, gomme valide e multe
 Bonus mobili 2026: requisiti, limite di spesa e classi energetiche
 Bonus ristrutturazione 2026, aliquote: confermati 50% e 36%, taglio rinviato al 2027