
Acconto di novembre 2026 per partite IVA e forfettari: calcolo, metodo storico o previsionale, F24
Entro il 30 novembre 2026 si versa la seconda rata d'acconto delle imposte.
Entro lunedì 30 novembre 2026 chi ha la partita IVA deve versare la seconda rata d’acconto delle imposte per il 2026: IRPEF per chi è in regime ordinario, imposta sostitutiva per i forfettari, e l’acconto dei contributi INPS sul reddito. Per i forfettari e per chi applica gli ISA la seconda rata è il 50% dell’acconto totale; per gli altri contribuenti è il 60%. In questa guida trovi chi deve pagare, come si calcola con il metodo storico e con quello previsionale, quando non si paga nulla, i codici tributo da usare nell’F24 e cosa fare se paghi in ritardo.
Chi deve versare l’acconto il 30 novembre
L’acconto è un anticipo delle imposte che si pagheranno per l’anno in corso. Lo versa chi ha presentato la dichiarazione dei redditi con un’imposta dovuta per il 2025 e prevede di avere redditi anche nel 2026. Il 30 novembre scadono:
- Acconto IRPEF per i titolari di partita IVA in regime ordinario o semplificato;
- Acconto dell’imposta sostitutiva per i forfettari, al 15% o al 5% per le nuove attività;
- Acconto IRAP e IRES per società e soggetti che vi sono tenuti;
- Acconto dei contributi INPS sul reddito: per artigiani e commercianti sulla parte che supera il minimale, per i professionisti iscritti alla Gestione Separata sul reddito professionale;
- Acconti di cedolare secca, IVIE e IVAFE, se dovuti.
Chi ha aperto la partita IVA nel 2026 e non aveva redditi d’impresa o di lavoro autonomo nel 2025 di norma non deve versare acconti: il primo anno si paga tutto a saldo l’anno successivo. Come si apre e come funziona il regime agevolato lo spieghiamo nella guida alla partita IVA e al regime forfettario.
I lavoratori dipendenti e i pensionati che hanno presentato il 730 non pagano con l’F24: il secondo acconto viene trattenuto direttamente nella busta paga o nella pensione di novembre.
Quanto si paga: le percentuali delle due rate
Con il metodo storico l’acconto totale è pari al 100% dell’imposta dovuta per l’anno precedente, cioè il rigo “differenza” della dichiarazione 2026 sui redditi 2025. Si divide in due rate:
| Contribuente | Prima rata (giugno o luglio) | Seconda rata (30 novembre) |
|---|---|---|
| Forfettari | 50% | 50% |
| Soggetti ISA (imprese e professionisti con gli indici di affidabilità fiscale) | 50% | 50% |
| Altri contribuenti persone fisiche | 40% | 60% |
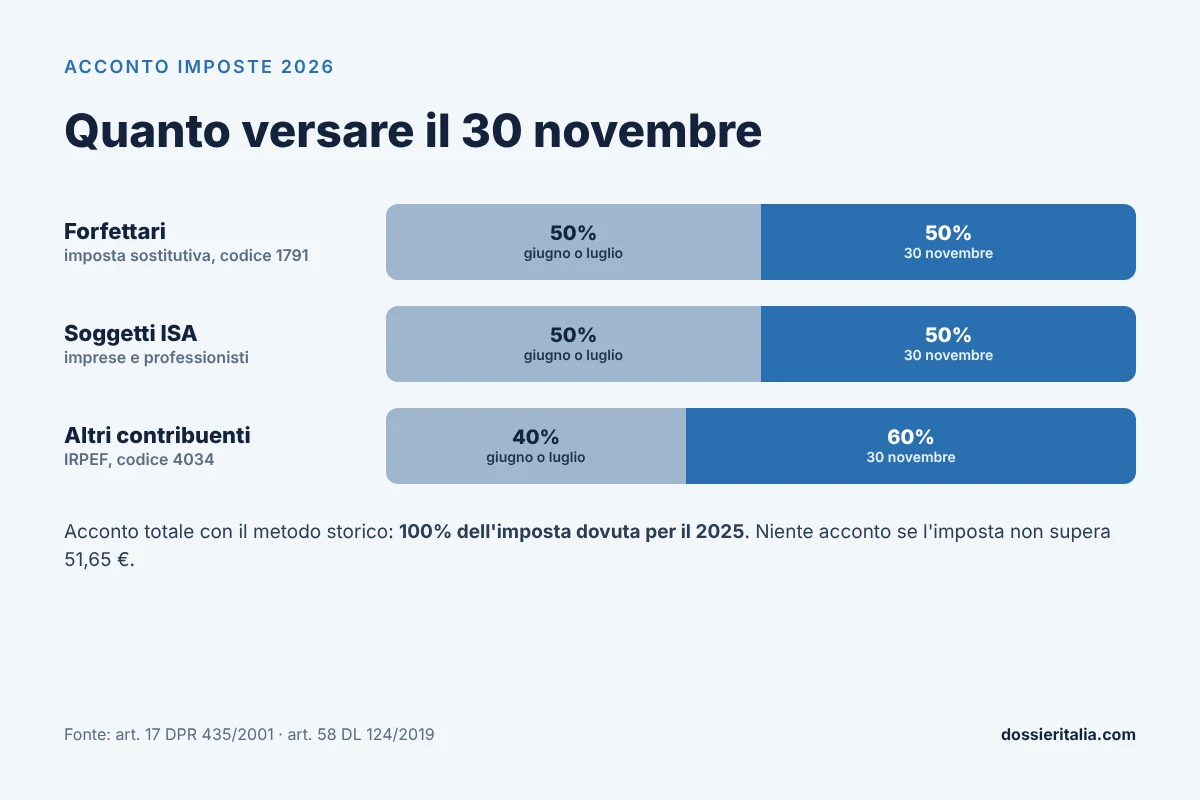
La ripartizione al 50% per forfettari e soggetti ISA è prevista dall’articolo 58 del decreto legge 124/2019, con le indicazioni della risoluzione 93/E del 2019 dell’Agenzia delle Entrate. La regola ordinaria del 40% e 60% viene dall’articolo 17 del DPR 435/2001.
Quando non si paga o si paga in un’unica rata
- Nessun acconto se l’imposta dell’anno precedente, al netto di detrazioni, crediti e ritenute, non supera 51,65 euro.
- Unica rata a novembre se l’acconto totale è basso: fino a 257,52 euro per chi applica la ripartizione 40/60, fino a 206 euro per forfettari e soggetti ISA.
La seconda rata non si può dividere in rate mensili come il saldo di giugno. Per il 2026, a oggi, non sono state annunciate proroghe della scadenza.
Per i forfettari la rata di novembre è metà dell’acconto, non il 60%: chi applica la percentuale sbagliata rischia di versare più del dovuto o una sanzione per carenza.
Metodo storico o metodo previsionale
Il metodo storico è il più semplice e il più sicuro: prendi l’imposta dovuta per il 2025 e calcoli le percentuali. Se nel 2026 guadagnerai di più, la differenza la paghi con il saldo di giugno 2027 senza sanzioni.
Il metodo previsionale conviene se sai che nel 2026 i tuoi redditi saranno più bassi del 2025, per esempio per un calo di clienti o per spese più alte. In questo caso puoi calcolare l’acconto sull’imposta che stimi di dovere per il 2026 e versare meno. Il rischio è la sottostima: se a consuntivo l’imposta 2026 risulta più alta della tua previsione, sulla parte di acconto non versata si applicano sanzioni e interessi.
Esempio: un forfettario al 15%
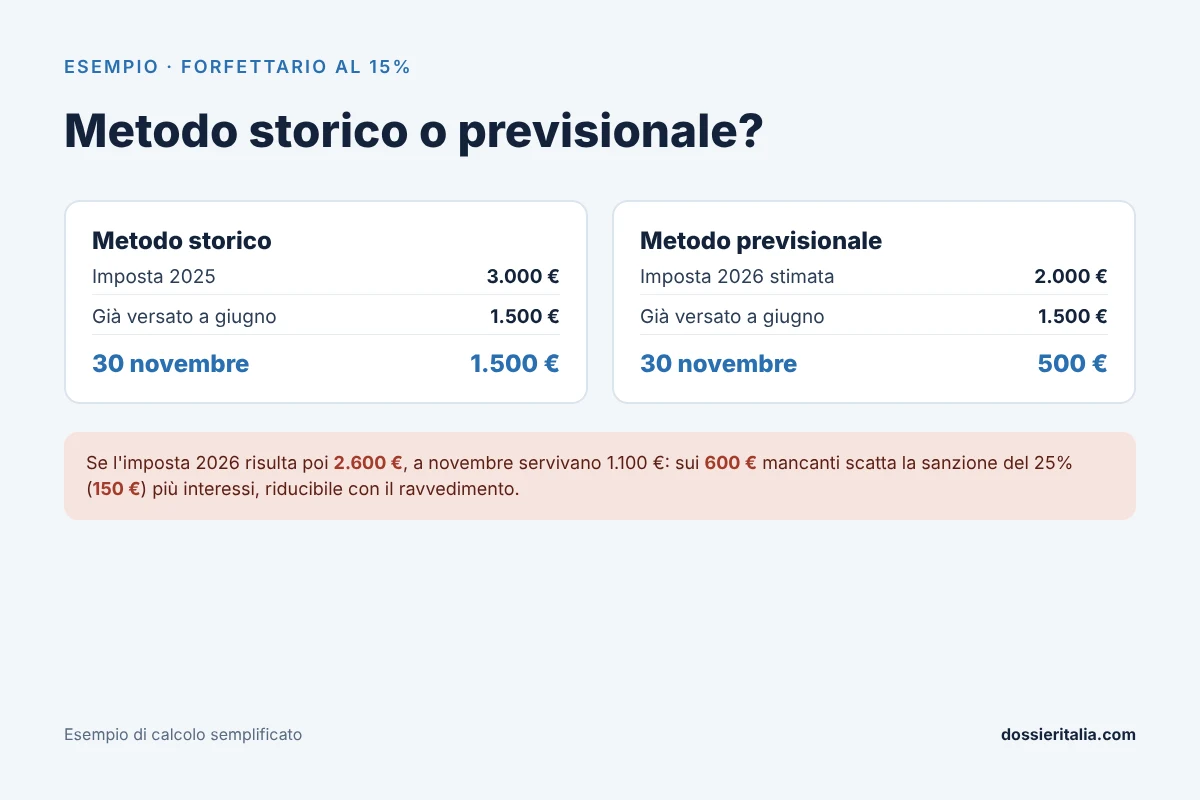
Marco è forfettario con aliquota al 15%. Per il 2025 ha dichiarato un’imposta sostitutiva di 3.000 euro. A giugno ha già pagato la prima rata d’acconto da 1.500 euro.
| Metodo storico | Metodo previsionale | |
|---|---|---|
| Imposta di riferimento | 3.000 € (dovuta per il 2025) | 2.000 € (stimata per il 2026) |
| Acconto totale (100%) | 3.000 € | 2.000 € |
| Già versato a giugno | 1.500 € | 1.500 € |
| Da versare il 30 novembre | 1.500 € | 500 € |
Se però a fine anno l’imposta 2026 di Marco risulta di 2.600 euro, l’acconto corretto sarebbe stato 2.600 euro: a novembre avrebbe dovuto versare 1.100 euro invece di 500. Sui 600 euro mancanti si applica la sanzione del 25%, cioè 150 euro, più gli interessi, riducibile con il ravvedimento operoso.
Per chi è in regime ordinario c’è un elemento in più da considerare per il 2026: la legge di Bilancio 2026 ha abbassato dal 35% al 33% l’aliquota IRPEF dello scaglione tra 28.000 e 50.000 euro. Chi ricade in quello scaglione può avere un’imposta 2026 più bassa a parità di reddito, e quindi un acconto previsionale leggermente inferiore. Per le misure in arrivo nel 2027 leggi la nostra guida alla legge di Bilancio 2027.
Contributi INPS: cosa si versa a novembre
- Artigiani e commercianti: il 30 novembre si versa il secondo acconto dei contributi sul reddito che supera il minimale. È diverso dalla terza rata dei contributi fissi sul minimale, che scade il 16 novembre. Gli importi si trovano nel Cassetto previdenziale del sito INPS.
- Gestione Separata (professionisti senza cassa): l’acconto totale è l’80% dei contributi dovuti per l’anno precedente, in due rate uguali del 40%. La seconda si versa il 30 novembre.
- Professionisti con cassa di categoria (avvocati, ingegneri, commercialisti e così via): seguono le scadenze della propria cassa, che non coincidono con quelle fiscali.
Come si paga: F24 e codici tributo
Il versamento si fa con il modello F24. I titolari di partita IVA devono usare i canali telematici: home banking, servizi online dell’Agenzia delle Entrate o un intermediario.
| Imposta | Codice tributo seconda rata |
|---|---|
| IRPEF | 4034 |
| Imposta sostitutiva forfettari | 1791 |
| IRES | 2002 |
| IRAP | 3813 |
| Cedolare secca | 1841 |
Nella sezione Erario indica come anno di riferimento il 2026. Attenzione a non confondere i codici dei forfettari: 1790 è la prima rata d’acconto, 1791 la seconda, 1792 il saldo.
Se paghi in ritardo: sanzioni e ravvedimento
Per gli omessi o tardivi versamenti la sanzione è il 25% dell’importo non versato, in base alle regole in vigore dal 1° settembre 2024. Si dimezza al 12,5% se paghi entro 90 giorni, e per i ritardi fino a 15 giorni si riduce ancora in proporzione ai giorni. Con il ravvedimento operoso puoi regolarizzare spontaneamente pagando l’imposta, una sanzione ulteriormente ridotta e gli interessi legali giorno per giorno: prima lo fai, meno paghi.
La checklist entro il 30 novembre
- Recupera dalla dichiarazione dei redditi 2026 l’imposta dovuta per il 2025 e l’importo della prima rata già versata.
- Decidi se usare il metodo storico o il previsionale. Nel dubbio, il primo non espone a sanzioni.
- Calcola la seconda rata con la percentuale giusta: 50% per forfettari e soggetti ISA, 60% per gli altri.
- Controlla gli acconti INPS nel Cassetto previdenziale.
- Prepara l’F24 con i codici tributo corretti e anno di riferimento 2026, e pagalo entro lunedì 30 novembre.
- Conserva la quietanza: serve per la dichiarazione del prossimo anno.
Domande frequenti
Quando scade il secondo acconto 2026?
Lunedì 30 novembre 2026, per IRPEF, imposta sostitutiva dei forfettari, IRES, IRAP e acconti dei contributi INPS sul reddito.
Quanto pagano i forfettari a novembre?
Il 50% dell’acconto totale, pari al 100% dell’imposta sostitutiva dovuta per l’anno precedente con il metodo storico. Se l’acconto totale non supera 206 euro si paga tutto a novembre.
Qual è il codice tributo del secondo acconto forfettari?
1791. Il codice 1790 è per la prima rata d’acconto e il 1792 per il saldo.
Chi ha aperto la partita IVA nel 2026 deve pagare l’acconto?
Di norma no: senza un’imposta dovuta per il 2025 sul reddito da attività non c’è base per il metodo storico, e le imposte del 2026 si pagano a saldo nel 2027.
Conviene il metodo previsionale?
Solo se sei ragionevolmente sicuro che i redditi 2026 saranno più bassi del 2025. Se sbagli per difetto paghi la sanzione del 25% sulla parte mancante, riducibile con il ravvedimento.
Si può rateizzare il secondo acconto?
No. A differenza del saldo di giugno, la seconda rata d’acconto va pagata in un’unica soluzione entro il 30 novembre.
In sintesi
Entro il 30 novembre 2026 i forfettari e i soggetti ISA versano il 50% dell’acconto, gli altri titolari di partita IVA il 60%, insieme agli acconti dei contributi INPS sul reddito. Il metodo storico è il più sicuro, il previsionale conviene solo se i redditi calano davvero. Usa il codice 4034 per l’IRPEF e il 1791 per l’imposta sostitutiva, con anno di riferimento 2026. Se stai valutando di aprire una partita IVA, nella guida su come aprire la partita IVA nel 2026 trovi anche i costi del primo anno.
Fonti: art. 17 DPR 435/2001; art. 58 DL 124/2019; risoluzione Agenzia delle Entrate 93/E/2019; art. 13 d.lgs. 471/1997 come modificato dal d.lgs. 87/2024; legge di Bilancio 2026; Agenzia delle Entrate; INPS.
Segue i temi legati al lavoro, alle imprese e alle dinamiche economiche. Scrive di contratti, incentivi e trasformazioni del mercato produttivo, osservando l’impatto delle regole sulla vita professionale.
 Tredicesima 2026: quando arriva, come si calcola e quanto si paga di tasse
 Congedo di paternità obbligatorio 2026: giorni, indennità e domanda INPS
 Congedo parentale 2026: guida a requisiti, importi INPS e novità fino a 14 anni
 TFR fondo pensione 2026: come funziona l’adesione automatica per i neoassunti
 Contratto dirigenti scolastici firmato: Valditara, “valorizza chi lavora nella scuola”
 Sanzioni sicurezza sul lavoro 2026: responsabilità penale, civile e amministrativa